Las participaciones en los costes (franquicia, copago y contribución hospitalaria) en el seguro de enfermedad explicadas de forma sencilla
El seguro de enfermedad es obligatorio para todas las personas domiciliadas en Suiza. Esto afecta tanto a los ciudadanos suizos como a las personas extranjeras que viven de forma permanente en Suiza.
Forma parte del sistema suizo que participes en tus propios gastos de salud. Tanto la franquicia que puedes elegir como el copago regulado por ley son componentes importantes del seguro de enfermedad. Determinan cuánto tienes que aportar tú mismo, como asegurado, a los gastos médicos antes de que intervenga la caja de enfermedad.
Las participaciones en los costes de un vistazo
| Tipo | Participación |
|---|---|
| Franquicia | Importe fijo de los gastos médicos a tu cargo, a elegir entre CHF 300 y CHF 2'500 (los niños y jóvenes de hasta 18 años están exentos. Su franquicia ordinaria es de CHF 0) |
| Copago | El 10 % de los gastos que superan la franquicia corre a tu cargo. El importe máximo anual es: CHF 700 para adultos y CHF 350 para niños |
| Contribución hospitalaria | CHF 15 al día Los niños de hasta 18 años y los adultos en formación de hasta 25 años no pagan contribución hospitalaria. |
¿Qué es una franquicia?
La franquicia es el importe que tienes que pagar tú mismo cada año antes de que tu seguro de enfermedad empiece a cubrir prestaciones.
= participación en los costes
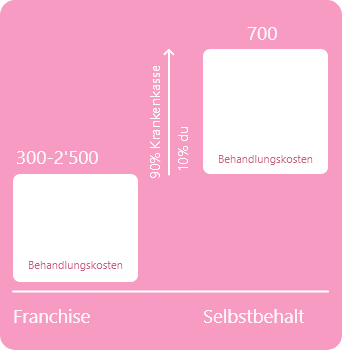
Esto significa: pagas los gastos de tratamiento hasta alcanzar la franquicia que has elegido. Después pagas además un copago del 10 % de los gastos. En el caso de los adultos, el copago asciende como máximo a CHF 700. En el de los niños y jóvenes, como máximo a CHF 350. El 90 % restante de los gastos lo pagan las cajas de enfermedad. En cuanto se alcanza el copago máximo, las cajas de enfermedad pagan el 100 % del seguro básico.
En el seguro básico puedes elegir el importe de tu franquicia dentro del marco establecido por la ley.
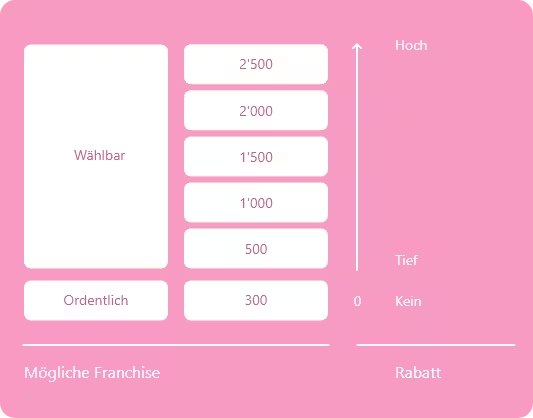
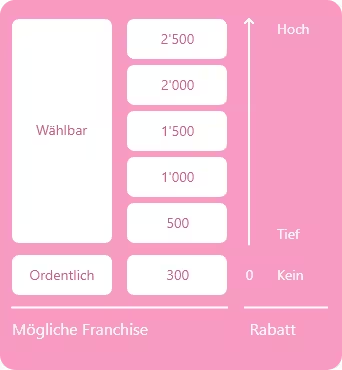
La franquicia mínima es de CHF 300 al año, pero también se pueden elegir franquicias más altas, de hasta CHF 2'500.
Cuanto más alta sea la franquicia, menos pagas por tus primas mensuales.
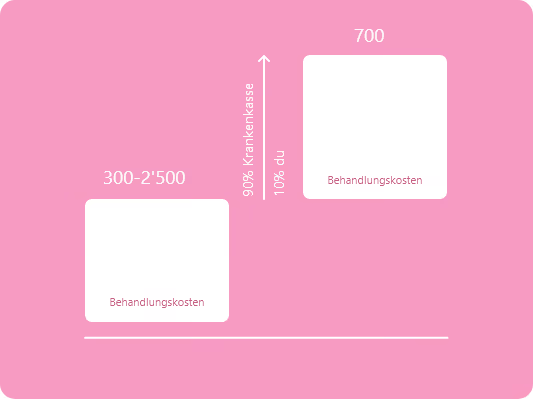
- Ejemplo:
Si eliges una franquicia de CHF 2'500, en un año natural tienes que pagar primero CHF 2'500 de tu bolsillo antes de que el seguro asuma los demás gastos.
Puedes elegir las siguientes franquicias:
| Adultos | Niños |
|---|---|
| CHF 300 (franquicia mínima legal para adultos a partir de 19 años) | CHF 0 (sin franquicia anual hasta los 18 años) |
| CHF 500 | CHF 100 |
| CHF 1'000 | CHF 200 |
| CHF 1'500 | CHF 300 |
| CHF 2'000 | CHF 400 |
| CHF 2'500 | CHF 500 |
| CHF 600 |

¿Qué franquicia debo elegir?
- Al elegir la franquicia adecuada deberías tener en cuenta tus gastos de tratamiento previstos y tu situación financiera. Si esperas gastos bajos, una franquicia alta es más conveniente – y al revés.
Nuestro consejo:
- Para calcular mejor tus futuros gastos de tratamiento, consulta los certificados fiscales de tu seguro de enfermedad. Allí encontrarás detallados los gastos de tratamiento del año anterior.
Sin embargo, si eliges una franquicia alta de CHF 2'500, deberías ser consciente del riesgo financiero. En el peor de los casos tienes que pagar hasta CHF 3'200 de tu bolsillo en un año (CHF 2'500 de franquicia más el copago máximo de CHF 700). Por eso, con una franquicia alta vale la pena reservar este importe en una cuenta bancaria, por si acaso.
Gastos de tratamiento máximos al año según la franquicia
(adultos)
| Franquicia anual | Copago (máx.) | Importe máximo por año natural |
|---|---|---|
| CHF 300 | CHF 700 | CHF 1'000 |
| CHF 500 | CHF 700 | CHF 1'200 |
| CHF 1'000 | CHF 700 | CHF 1'700 |
| CHF 1'500 | CHF 700 | CHF 2'200 |
| CHF 2'000 | CHF 700 | CHF 2'700 |
| CHF 2'500 | CHF 700 | CHF 3'200 |

¿Puedo cambiar mi franquicia?
- Sí, para ello tienes que tener en cuenta los siguientes plazos y formalidades:
Reducir la franquicia:
- El cambio a una franquicia más baja es posible al inicio de un año natural. Tienes que comunicar la franquicia más baja deseada a tu caja de enfermedad hasta el último día laborable de noviembre.
Aumentar la franquicia:
- La elección de una franquicia más alta también puede hacerse al inicio de un año natural. Tienes que comunicar la franquicia más alta deseada a tu caja de enfermedad hasta el último día laborable de diciembre.

¿Qué es el copago?
- El copago es el importe que tienes que pagar adicionalmente en cada factura después de alcanzar la franquicia. Asciende al 10 % de los gastos, pero como máximo a CHF 700 al año para adultos y CHF 350 para niños. Este copago es independiente del importe de la franquicia elegida.
En el caso de ciertos medicamentos, el copago es del 40 %. Esto se aplica cuando un medicamento es demasiado caro en comparación con un
genérico más económico con el mismo principio activo.
Ejemplo:
- Una vez agotada tu franquicia de CHF 2'500, pagas tú mismo el 10 % de los gastos de los demás tratamientos y medicamentos hasta alcanzar el límite de CHF 700.
Ejemplo combinado:
Si tu franquicia es de CHF 2'500 y tienes gastos médicos de CHF 4'500:
- Primero pagas los CHF 2'500 de franquicia.
- De los CHF 2'000 restantes pagas un copago del 10 %, es decir, CHF 200.
- Tu caja de enfermedad asume los CHF 1'800 restantes.
Ejemplo de cálculo según la franquicia elegida
Supuesto: gastos médicos de CHF 4'500 al año
| Franquicia | Copago (10 % de los costes restantes) | Tus costes en total | La caja de enfermedad asume |
|---|---|---|---|
| CHF 300 | CHF 420 | CHF 720 | CHF 3'780 |
| CHF 500 | CHF 400 | CHF 900 | CHF 3'600 |
| CHF 1'000 | CHF 350 | CHF 1'350 | CHF 3'150 |
| CHF 1'500 | CHF 300 | CHF 1'800 | CHF 2'700 |
| CHF 2'000 | CHF 250 | CHF 2'250 | CHF 2'250 |
| CHF 2'500 | CHF 200 | CHF 2'700 | CHF 1'800 |
El copago es del 10 %, como máximo CHF 700 por año natural (para niños máx. CHF 350).
Ejemplo de cálculo para niños
Supuesto: gastos médicos de CHF 4'500 al año
| Franquicia | Copago (10 %, máx. CHF 350) | Tus costes en total | La caja de enfermedad asume |
|---|---|---|---|
| CHF 0 | CHF 350 | CHF 350 | CHF 4'150 |
En el caso de los niños, el copago es del 10 %, como máximo CHF 350 por año natural.
La franquicia legal para niños es de CHF 0. También se puede elegir otra franquicia, pero por lo general no compensa. Sobre todo los niños pequeños tienen que ir al médico de vez en cuando.
Para la participación en los costes de las cajas de enfermedad cuenta el año del tratamiento y no la fecha de la factura.

¿Qué es la contribución hospitalaria?
- En caso de estancia hospitalaria tienes que participar en los gastos de manutención en el hospital. Esta contribución se denomina contribución a los gastos hospitalarios y asciende a CHF 15 al día. Solo se paga si pernoctas en el hospital.
Conclusión:
- La elección de la franquicia y la consideración del copago influyen en tus gastos sanitarios anuales y en el importe de tus primas mensuales. Una franquicia más alta reduce los costes mensuales, pero aumenta el riesgo de tener que pagar más de tu bolsillo en caso de gastos médicos.