Sudjelovanje u troškovima (franšiza, samopridržaj i bolnički doprinos) u zdravstvenom osiguranju jednostavno objašnjeno
Zdravstveno osiguranje obvezno je za sve osobe koje imaju prebivalište u Švicarskoj. To se odnosi i na švicarske državljane i na strance koji trajno žive u Švicarskoj.
Dio švicarskog sustava je da i sam sudjeluješ u vlastitim troškovima zdravstvene zaštite. I franšiza koju možeš odabrati i zakonski uređeni samopridržaj važni su dijelovi zdravstvenog osiguranja. Oni određuju koliko sam moraš platiti, kao osiguranik, za troškove liječenja prije nego što zdravstveno osiguranje preuzme ostatak.
Pregled sudjelovanja u troškovima
| Vrsta | Sudjelovanje |
|---|---|
| Franšiza | Fiksni iznos troškova liječenja koji plaćaš sam, po izboru između CHF 300 i CHF 2'500 (djeca i mladi do 18 godina od toga su oslobođeni. Njihova redovna franšiza iznosi CHF 0) |
| Samopridržaj | 10 % troškova koji premašuju franšizu moraš platiti sam. Najviši godišnji iznos je: CHF 700 za odrasle i CHF 350 za djecu |
| Bolnički doprinos | CHF 15 po danu Djeca do 18 godina i odrasli na školovanju do 25 godina ne plaćaju bolnički doprinos. |
Što je franšiza?
Franšiza je iznos koji svake godine moraš platiti sam prije nego što tvoje zdravstveno osiguranje počne pokrivati usluge.
= sudjelovanje u troškovima
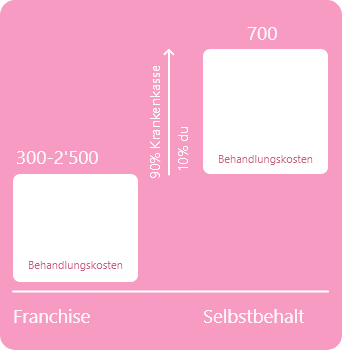
To znači: troškove liječenja plaćaš sve dok ne dosegneš franšizu koju si odabrao. Nakon toga plaćaš još samopridržaj od 10 % troškova. Kod odraslih samopridržaj iznosi najviše CHF 700. Kod djece i mladih iznosi najviše CHF 350. Preostalih 90 % troškova plaćaju zdravstvena osiguranja. Čim je dosegnut najviši samopridržaj, zdravstvena osiguranja plaćaju 100 % iz osnovnog osiguranja.
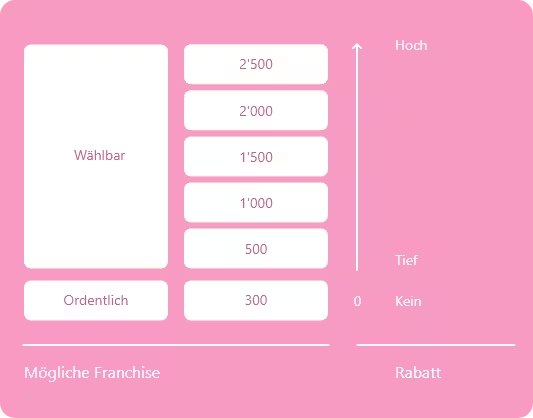
U osnovnom osiguranju možeš odabrati iznos svoje franšize unutar okvira određenog zakonom.
Najniža franšiza iznosi CHF 300 godišnje, no mogu se odabrati i više franšize do CHF 2'500.
Što je franšiza viša, to manje plaćaš za svoje mjesečne premije.
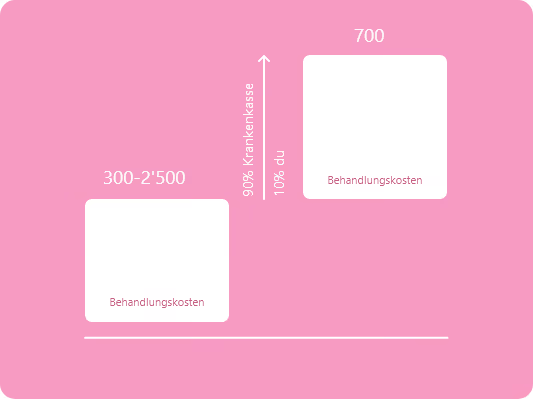
- Primjer:
Ako odabereš franšizu od CHF 2'500, u kalendarskoj godini prvo moraš platiti CHF 2'500 iz vlastitog džepa prije nego što osiguranje preuzme daljnje troškove.
Možeš odabrati sljedeće franšize:
| Odrasli | Djeca |
|---|---|
| CHF 300 (zakonska najniža franšiza za odrasle od 19 godina) | CHF 0 (bez godišnje franšize do 18 godina) |
| CHF 500 | CHF 100 |
| CHF 1'000 | CHF 200 |
| CHF 1'500 | CHF 300 |
| CHF 2'000 | CHF 400 |
| CHF 2'500 | CHF 500 |
| CHF 600 |

Koju franšizu odabrati?
- Pri odabiru prave franšize trebaš uzeti u obzir očekivane troškove liječenja i svoju financijsku situaciju. Ako očekuješ niske troškove, viša franšiza ima više smisla – i obrnuto.
Naš savjet:
- Kako bi bolje procijenio buduće troškove liječenja, pogledaj porezne potvrde svog zdravstvenog osiguranja. Ondje su navedeni troškovi liječenja iz prošle godine.
Ako odabereš visoku franšizu od CHF 2'500, trebaš biti svjestan financijskog rizika. U najgorem slučaju u jednoj godini moraš platiti do CHF 3'200 iz vlastitog džepa (CHF 2'500 franšize plus najviši samopridržaj od CHF 700). Kod visoke franšize zato se isplati taj iznos odvojiti na bankovnom računu, za svaki slučaj.
Najviši troškovi liječenja godišnje ovisno o franšizi
(odrasli)
| Godišnja franšiza | Samopridržaj (najviše) | Najviši iznos po kalendarskoj godini |
|---|---|---|
| CHF 300 | CHF 700 | CHF 1'000 |
| CHF 500 | CHF 700 | CHF 1'200 |
| CHF 1'000 | CHF 700 | CHF 1'700 |
| CHF 1'500 | CHF 700 | CHF 2'200 |
| CHF 2'000 | CHF 700 | CHF 2'700 |
| CHF 2'500 | CHF 700 | CHF 3'200 |

Mogu li promijeniti svoju franšizu?
- Da, pritom moraš paziti na sljedeće rokove i formalnosti:
Sniženje franšize:
- Prelazak na nižu franšizu moguć je s početkom kalendarske godine. Željenu nižu franšizu moraš javiti svom zdravstvenom osiguranju do posljednjeg radnog dana u studenome.
Povećanje franšize:
- Odabir više franšize također je moguć s početkom kalendarske godine. Željenu višu franšizu moraš javiti svom zdravstvenom osiguranju do posljednjeg radnog dana u prosincu.

Što je samopridržaj?
- Samopridržaj je iznos koji nakon dosegnute franšize moraš dodatno platiti na svaki račun. Iznosi 10 % nastalih troškova, no najviše CHF 700 godišnje za odrasle i CHF 350 za djecu. Taj samopridržaj ne ovisi o visini odabrane franšize.
Kod nekih lijekova samopridržaj iznosi 40 %. To vrijedi kada je lijek preskup u usporedbi s
jeftinijim generikom s istom djelatnom tvari.
Primjer:
- Nakon što potrošiš svoju franšizu od CHF 2'500, za daljnja liječenja i lijekove sam plaćaš 10 % troškova, sve dok ne dosegneš granicu od CHF 700.
Kombinirani primjer:
Ako tvoja franšiza iznosi CHF 2'500, a imaš troškove liječenja u visini od CHF 4'500:
- Prvo plaćaš CHF 2'500 franšize.
- Od preostalih CHF 2'000 plaćaš 10 % samopridržaja, dakle CHF 200.
- Tvoje zdravstveno osiguranje preuzima preostalih CHF 1'800.
Primjer izračuna na temelju odabrane franšize
Pretpostavka: troškovi liječenja od CHF 4'500 godišnje
| Franšiza | Samopridržaj (10 % preostalih troškova) | Tvoji ukupni troškovi | Zdravstveno osiguranje preuzima |
|---|---|---|---|
| CHF 300 | CHF 420 | CHF 720 | CHF 3'780 |
| CHF 500 | CHF 400 | CHF 900 | CHF 3'600 |
| CHF 1'000 | CHF 350 | CHF 1'350 | CHF 3'150 |
| CHF 1'500 | CHF 300 | CHF 1'800 | CHF 2'700 |
| CHF 2'000 | CHF 250 | CHF 2'250 | CHF 2'250 |
| CHF 2'500 | CHF 200 | CHF 2'700 | CHF 1'800 |
Samopridržaj iznosi 10 %, najviše CHF 700 po kalendarskoj godini (za djecu najviše CHF 350).
Primjer izračuna za djecu
Pretpostavka: troškovi liječenja od CHF 4'500 godišnje
| Franšiza | Samopridržaj (10 %, najviše CHF 350) | Tvoji ukupni troškovi | Zdravstveno osiguranje preuzima |
|---|---|---|---|
| CHF 0 | CHF 350 | CHF 350 | CHF 4'150 |
Kod djece samopridržaj iznosi 10 %, najviše CHF 350 po kalendarskoj godini.
Zakonska franšiza za djecu iznosi CHF 0. Može se odabrati i druga franšiza, no to se u pravilu ne isplati. Posebno mala djeca moraju povremeno ići liječniku.
Za sudjelovanje zdravstvenih osiguranja u troškovima važna je godina liječenja, a ne datum računa.

Što je bolnički doprinos?
- Pri boravku u bolnici moraš sudjelovati u troškovima prehrane u bolnici. Taj se doprinos naziva doprinos za bolničke troškove i iznosi CHF 15 po danu. Plaća se samo ako u bolnici prenoćiš.
Zaključak:
- Odabir franšize i uzimanje u obzir samopridržaja utječu na tvoje godišnje izdatke za zdravstvo i na visinu tvojih mjesečnih premija. Viša franšiza smanjuje mjesečne troškove, ali povećava rizik od većih vlastitih izdataka kod medicinskih troškova.