Sağlık sigortasında maliyet paylaşımı (muafiyet, katılım payı ve hastane katkı payı) basitçe açıklandı
Sağlık sigortası, İsviçre'de ikamet eden herkes için zorunludur. Bu, hem İsviçre vatandaşları hem de İsviçre'de sürekli yaşayan yabancılar için geçerlidir.
İsviçre sisteminin bir parçası da kendi sağlık masraflarına katılmandır. Hem seçebildiğin muafiyet hem de yasayla belirlenen katılım payı sağlık sigortasının önemli bileşenleridir. Bunlar, hastalık kasası devreye girmeden önce sigortalı olarak tedavi masraflarına kendinin ne kadar katkıda bulunman gerektiğini belirler.
Bir bakışta maliyet paylaşımı
| Tür | Katılım |
|---|---|
| Muafiyet | Tedavi masraflarından senin ödediğin sabit tutar, CHF 300 ile CHF 2'500 arasında seçilebilir (18 yaşına kadar olan çocuklar ve gençler bundan muaftır. Onların normal muafiyeti CHF 0'dır) |
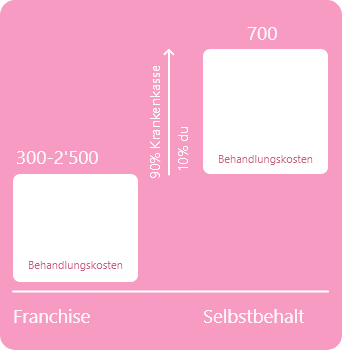
| Katılım payı | Muafiyeti aşan masrafların %10'u senin tarafından ödenir. Yıllık azami tutar: Yetişkinler için CHF 700 ve çocuklar için CHF 350 |
| Hastane katkı payı | Günde CHF 15 18 yaşına kadar olan çocuklar ve 25 yaşına kadar eğitim gören yetişkinler hastane katkı payı ödemez. |
Muafiyet nedir?
Muafiyet, sağlık sigortan hizmetleri karşılamaya başlamadan önce her yıl kendin ödemen gereken tutardır.
= maliyet paylaşımı
Yani: Seçtiğin muafiyete ulaşana kadar tedavi masraflarını sen ödersin. Sonrasında masrafların %10'u kadar bir katılım payı ödersin. Katılım payı yetişkinlerde en fazla CHF 700'dür. Çocuklarda ve gençlerde en fazla CHF 350'dir. Masrafların kalan %90'ını hastalık kasaları öder. Azami katılım payına ulaşıldığında hastalık kasaları temel sigortadan %100 öder.
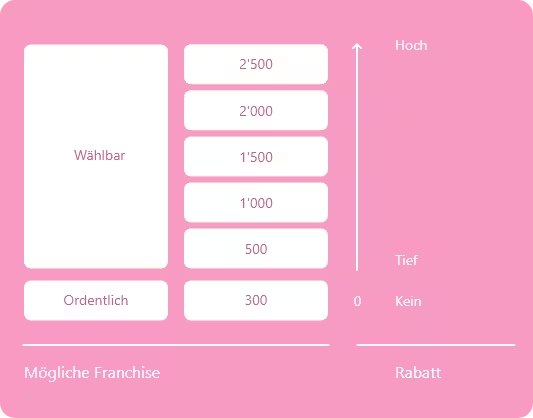
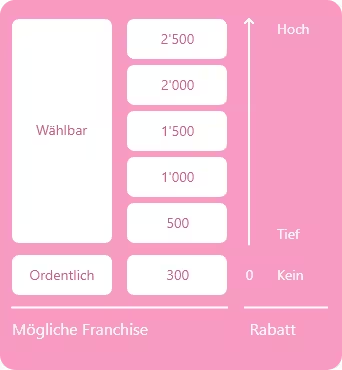
Temel sigortada muafiyetinin tutarını yasayla belirlenen sınırlar içinde seçebilirsin.
Asgari muafiyet yılda CHF 300'dür, ancak CHF 2'500'e kadar daha yüksek muafiyetler de seçilebilir.
Muafiyet ne kadar yüksek olursa aylık primlerin için o kadar az ödersin.
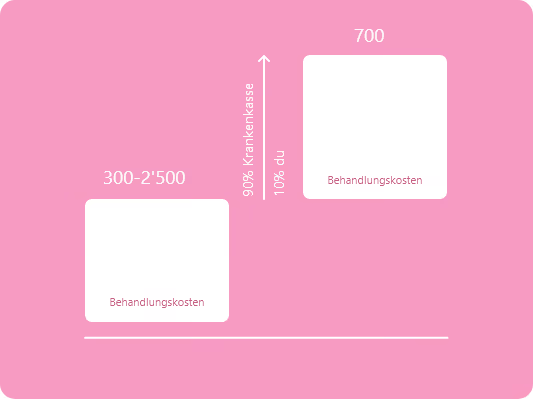
- Örnek:
CHF 2'500 muafiyet seçersen, sigorta diğer masrafları üstlenmeden önce bir takvim yılı içinde önce CHF 2'500'ü kendi cebinden ödemen gerekir.
Aşağıdaki muafiyetleri seçebilirsin:
| Yetişkinler | Çocuklar |
|---|---|
| CHF 300 (19 yaş ve üzeri yetişkinler için yasal asgari muafiyet) | CHF 0 (18 yaşına kadar yıllık muafiyet yok) |
| CHF 500 | CHF 100 |
| CHF 1'000 | CHF 200 |
| CHF 1'500 | CHF 300 |
| CHF 2'000 | CHF 400 |
| CHF 2'500 | CHF 500 |
| CHF 600 |

Hangi muafiyeti seçmeliyim?
- Doğru muafiyeti seçerken beklenen tedavi masraflarını ve mali durumunu göz önünde bulundurmalısın. Düşük masraf bekliyorsan yüksek bir muafiyet daha mantıklıdır – tersi de geçerlidir.
Tavsiyemiz:
- Gelecekteki tedavi masraflarını daha iyi tahmin edebilmek için sağlık sigortanın vergi belgelerine bak. Orada geçen yılın tedavi masraflarını bulabilirsin.
CHF 2'500 gibi yüksek bir muafiyet seçersen mali riskin farkında olmalısın. Kötü bir durumda bir yıl içinde kendi cebinden CHF 3'200'e kadar ödemen gerekir (CHF 2'500 muafiyet artı azami CHF 700 katılım payı). Bu nedenle yüksek bir muafiyette bu tutarı her ihtimale karşı bir banka hesabında ayırmakta fayda var.
Muafiyete göre yıllık azami tedavi masrafları
(yetişkinler)
| Yıllık muafiyet | Katılım payı (azami) | Takvim yılı başına azami tutar |
|---|---|---|
| CHF 300 | CHF 700 | CHF 1'000 |
| CHF 500 | CHF 700 | CHF 1'200 |
| CHF 1'000 | CHF 700 | CHF 1'700 |
| CHF 1'500 | CHF 700 | CHF 2'200 |
| CHF 2'000 | CHF 700 | CHF 2'700 |
| CHF 2'500 | CHF 700 | CHF 3'200 |

Muafiyetimi değiştirebilir miyim?
- Evet, bunun için aşağıdaki sürelere ve formalitelere dikkat etmen gerekir:
Muafiyeti düşürmek:
- Daha düşük bir muafiyete geçiş, takvim yılının başında mümkündür. İstediğin daha düşük muafiyeti hastalık kasana kasım ayının son iş gününe kadar bildirmen gerekir.
Muafiyeti yükseltmek:
- Daha yüksek bir muafiyet seçimi de takvim yılının başında yapılabilir. İstediğin daha yüksek muafiyeti hastalık kasana aralık ayının son iş gününe kadar bildirmen gerekir.

Katılım payı nedir?
- Katılım payı, muafiyete ulaştıktan sonra her fatura tutarına ek olarak ödemen gereken tutardır. Masrafların %10'u kadardır, ancak yetişkinler için yılda en fazla CHF 700 ve çocuklar için CHF 350'dir. Bu katılım payı, seçilen muafiyetin tutarından bağımsızdır.
Bazı ilaçlarda katılım payı %40'tır. Bu, bir ilacın aynı etken maddeye sahip daha
ucuz bir jenerikle karşılaştırıldığında çok pahalı olması durumunda geçerlidir.
Örnek:
- CHF 2'500 tutarındaki muafiyetini doldurduktan sonra, CHF 700 sınırına ulaşana kadar diğer tedaviler ve ilaçlar için masrafların %10'unu kendin ödersin.
Birleşik örnek:
Muafiyetin CHF 2'500 ise ve CHF 4'500 tutarında tedavi masrafın varsa:
- Önce CHF 2'500 muafiyeti ödersin.
- Kalan CHF 2'000'in %10'u olan CHF 200'ü katılım payı olarak ödersin.
- Hastalık kasan kalan CHF 1'800'ü üstlenir.
Seçilen muafiyete göre hesaplama örneği
Varsayım: yılda CHF 4'500 tutarında tedavi masrafı
| Muafiyet | Katılım payı (kalan masrafların %10'u) | Toplam masrafın | Hastalık kasası üstlenir |
|---|---|---|---|
| CHF 300 | CHF 420 | CHF 720 | CHF 3'780 |
| CHF 500 | CHF 400 | CHF 900 | CHF 3'600 |
| CHF 1'000 | CHF 350 | CHF 1'350 | CHF 3'150 |
| CHF 1'500 | CHF 300 | CHF 1'800 | CHF 2'700 |
| CHF 2'000 | CHF 250 | CHF 2'250 | CHF 2'250 |
| CHF 2'500 | CHF 200 | CHF 2'700 | CHF 1'800 |
Katılım payı %10, takvim yılı başına en fazla CHF 700'dür (çocuklar için azami CHF 350).
Çocuklar için hesaplama örneği
Varsayım: yılda CHF 4'500 tutarında tedavi masrafı
| Muafiyet | Katılım payı (%10, azami CHF 350) | Toplam masrafın | Hastalık kasası üstlenir |
|---|---|---|---|
| CHF 0 | CHF 350 | CHF 350 | CHF 4'150 |
Çocuklarda katılım payı %10, takvim yılı başına en fazla CHF 350'dir.
Çocuklar için yasal muafiyet CHF 0'dır. Başka bir muafiyet de seçilebilir, ancak bu genellikle karşılığını vermez. Özellikle küçük çocukların ara sıra doktora gitmesi gerekir.
Hastalık kasalarının maliyet paylaşımında önemli olan fatura tarihi değil, tedavi yılıdır.

Hastane katkı payı nedir?
- Hastanede yatarak tedavi gördüğünde hastanedeki yemek masraflarına katılman gerekir. Bu katkıya hastane masraf katkısı denir. Günde CHF 15'tir ve yalnızca hastanede geceleme durumunda ödenir.
Sonuç:
- Muafiyet seçimi ve katılım payının dikkate alınması, yıllık sağlık harcamalarını ve aylık primlerinin tutarını etkiler. Daha yüksek bir muafiyet aylık masrafları azaltır, ancak tıbbi harcamalarda kendi cebinden daha fazla ödeme riskini artırır.