2027 sağlık sigortası primleri

Ortalama prim ayda 412 franka yükseliyor.

İsviçre genelinde sigortalılar 2027’de temel sigorta için ortalama yüzde 5 daha fazla ödeyecek. İkamet edilen kantona göre artış yüzde 3,0 ile 6,6 arasında değişiyor.
Federal Konsey üyesi Elisabeth Baume-Schneider, 2027 sağlık sigortası primleri hakkındaki basın toplantısında

Federal Konsey üyesi Elisabeth Baume-Schneider, 29.09.2026 tarihli basın toplantısında. Görsel: SRF News

Ortalama primdeki artış

+5.0 %
bir önceki yıla kıyasla

aylık

+19.70CHF
frank daha fazla

yıllık

4’944CHF
ortalama prim

Veriler: BAG, 2027 prim onayı · Yıllık prim hesaplanmıştır (12 × CHF 412) · Sunum: alletta

Tüm yaş grupları benzer şekilde etkileniyor

Çocuklar, genç yetişkinler ve yetişkinler arasında artış yalnızca yüzdenin onda biri kadar farklılık gösteriyor. Aylık ortalama prim, İsviçre.

Yetişkinler26 yaş ve üzeri
487.60CHF
+4.9 %+ CHF 22.80 aylık
Genç yetişkinler19–25 yaş
338.80CHF
+4.8 %+ CHF 15.40 aylık
Çocuklar0–18 yaş
128.10CHF
+4.6 %+ CHF 5.70 aylık

Veriler: EDI/BAG, 29.09.2026 tarihli basın bildirisi · Sunum: alletta

Kantonlar
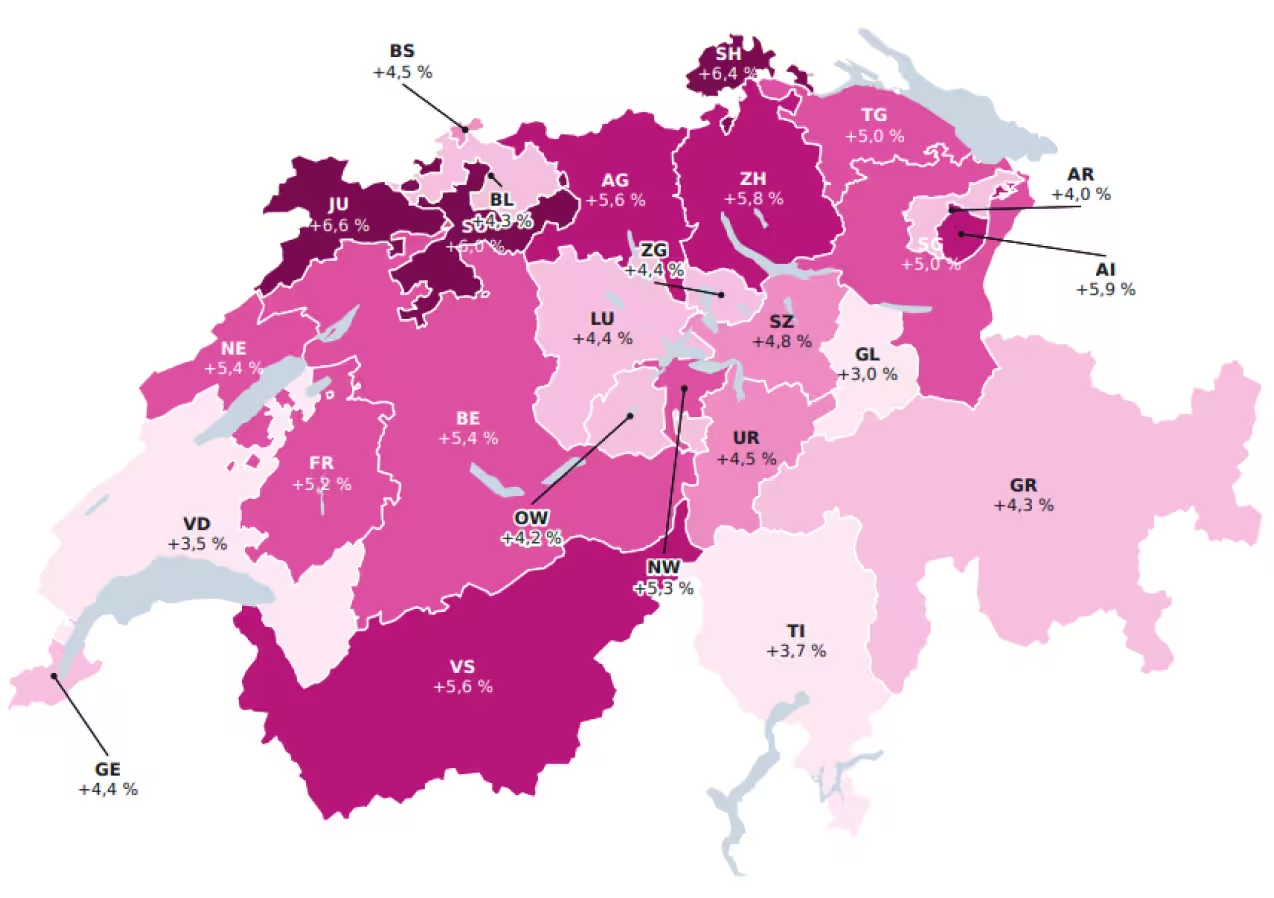
Jura ve Schaffhausen en başta

En büyük artış yüzde 6,6 ile Jura’da görülüyor. En kalabalık kanton olan Zürih’te artış yüzde 5,8, yani ayda 22 frank. En az etkilenen kanton yüzde 3,0 ile Glarus.Ortalama primdeki artış
  • %4,0’ın altında
  • %4,0 – %4,4
  • %4,5 – %4,9
  • %5,0 – %5,4
  • %5,5 – %5,9
  • %6,0 ve üzeri
Tüm yaş grupları için aylık ortalama prim, seçmeli muafiyetler ve modeller dahil. Veriler: BAG, 2027 prim onayı · Harita ve sunum: alletta.
2027 prim artışını kantonlara göre gösteren İsviçre haritası
Arka plan

Maliyetler neden artmaya devam ediyor

Primler, temel sigortanın beklenen maliyetlerini karşılamak zorundadır. Maliyetler artarsa primler de artar. Federal yönetim şu anda büyümenin yavaşladığına dair bir işaret görmüyor.

+5.3 %
2025 temel sigorta maliyet artışı
+4.7 %
2026 için beklenen maliyet artışı (BAG tahmini)
10.07
ayakta tedavi doktor ziyaretleri için milyar CHF, en büyük maliyet kalemi
6.69
ilaçlar için milyar CHF, ikinci sırada
01

Kişi başına daha fazla tedavi

En önemli etken: hasta başına daha fazla hizmet sunuluyor. Federal Konsey’e göre hastalıkların kendisi daha sık görülmüyor.
02

Yaşlanan bir nüfus

Federal yönetime göre maliyet artışının yaklaşık üçte biri demografik yaşlanmadan kaynaklanıyor.
03

Yeni, pahalı ilaçlar ve tedaviler

Temel sigorta sürekli yeni tedavileri üstleniyor. Zayıflama iğneleri (GLP-1) gibi yüksek fiyatlı preparatlar özellikle ağırlık yaratıyor.
04

Yakın bakımı ve psikoterapi

Bakım veren yakınlar artık hizmetlerini sağlık sigortası üzerinden faturalandırabiliyor. Bu maliyetler psikoterapi maliyetleri kadar güçlü arttı.
05

Yeni doktor tarifesinden kaynaklanan belirsizlik

2026 başından beri Tardoc tarifesi geçerli. Birçok fatura gecikmeli geliyor; BAG’ın beklentisine göre tarife planlanandan daha pahalı olacak. İlk düzeltmeler 2027’den itibaren geçerli.
06

2026’dan kalan telafi ihtiyacı

2026 primleri maliyetleri büyük olasılıkla tam olarak karşılamadı. 2027 primleri bu nedenle bu açığın bir kısmını da kapatmak zorunda.

Temel sigorta ne için ödeme yapıyor

2024’te temel sigorta, 42,2 milyar CHF değerinde tıbbi hizmeti geri ödedi; sigortalı kişi başına aylık ortalama 391 CHF (muafiyet ve katılım payı dahil).

Bunun dörtte üçü doktor muayenehanelerine, ilaçlara ve hastanelere gidiyor.

Veriler: BAG, Priminfo «OKP maliyet grupları», 2024 · «Diğer» toplam ile aradaki fark olarak hesaplanmıştır, sunum: alletta. Paylar yuvarlanmıştır.
Maliyet grubuToplam (CHF)kişi başına (CHF)Pay
Doktor (ayakta tedavi)
9.3 mlr.
86 /ay
İlaçlar
9.2 mlr.
85 /ay
Hastane (yatarak tedavi)
7.8 mlr.
72 /ay
Hastane (ayakta tedavi)
5.8 mlr.
54 /ay
Huzurevleri
2.2 mlr.
21 /ay
Diğer (Spitex, fizyoterapi, laboratuvar, psikoterapi vb.)
7.8 mlr.
73 /ay
Toplam
42.2 mlr.
391 /ay
Kaynaklar: EDI/BAG, 29.09.2026 tarihli 2027 primleri basın bildirisi (2025 ve 2026 maliyet artışı, ana etken); BAG, Priminfo «OKP maliyet grupları» (2024 verileri); 29.09.2026 tarihli basın toplantısındaki açıklamalar ve aynı tarihli medya haberleri (Watson, 20 Minuten, CH Media) – demografi, ilaçlar, yakın bakımı, psikoterapi, Tardoc ve telafi ihtiyacı üzerine. 2025 maliyet kalemleri (doktor ziyaretleri, ilaçlar) Federal Konsey’e göre, 20 Minuten aracılığıyla. Sunum: alletta.
Rehber · 6 ipucu

6 ipucu: 2027’de sağlık sigortasında nasıl tasarruf edersin

Temel sigortanın kapsamı tüm sağlık sigortası şirketlerinde yasal olarak aynıdır. Ne ödeyeceğin sigorta şirketine, muafiyete ve modele bağlıdır.

01

Sağlık sigortası şirketini değiştir

Birçok kantonda en ucuz ve en pahalı sigorta şirketi arasında, aynı kapsam için ayda 100 frankın üzerinde fark var. Temel sigorta fesih bildirimi 30 Kasım’a kadar sigorta şirketine ulaşmalı; en iyisi taahhütlü mektupla.
Daha fazla bilgi: geçiş ve sürelerDoğru şekilde nasıl fesih edilir
2027 primlerini karşılaştırBölgen için tüm sigorta şirketleri ve modeller
Prim karşılaştırmasına git
02

Daha yüksek muafiyet seç

Doktora nadiren giden biri, daha yüksek muafiyetle (CHF 2’500’e kadar) belirgin şekilde daha düşük prim öder. Ancak acil durumda bu tutarı ödeyebilmen gerekir.
Daha fazla bilgi: muafiyet ve maliyet katılımı
03

Alternatif model

Aile hekimi, HMO, Telmed veya eczane modelleri serbest doktor seçiminden daha ucuzdur. Karşılığında önce anlaşmalı başvuru noktasına gidersin.
Daha fazla bilgi: temel sigorta modelleri
04

Kaza teminatını çıkar

Aynı işverende haftada en az 8 saat çalışan kişi orada kazaya karşı sigortalıdır ve teminatı sağlık sigortasından çıkarabilir.
Daha fazla bilgi: kaza sigortası
05

Prim indirimini kontrol et

Geliri düşük olanlar için kanton primin bir kısmını öder. Hak ve başvuru süreleri her kantonda ayrı belirlenir.
Kanton başına yetkili kurumlar
06

Ek sigortaları da kontrol et

Poliçeyi karşılaştır
Bugünden 2028’i düşün: Yeni bir ek sigortayı şimdiden 1.1.2028 başlangıçlı olarak yaptırabilirsin. Sağlık kontrolü sözleşme sırasında yapılır – böylece sağlıklıyken kabul edilmeyi güvenceye alırsın. Bir kez halledildi mi, konu kapanır.
!Önemli
Önemli: Ek sigortalarda 30 Kasım değil, sözleşmenin fesih süreleri geçerlidir. Yeni bir sigortacı seni reddedebilir. Bu yüzden yeni poliçe onaylanmadan fesih etme.
Daha fazla bilgi: ek sigortalar

Ek sigortalar isteğe bağlıdır ve çoğu zaman daha büyük tasarruf kaldıracıdır. Hangi hizmetlere gerçekten ihtiyacın olduğunu ve teminatların çakışıp çakışmadığını kontrol et. Temel ve ek sigortaların aynı şirkette olması gerekmez.

Kaynaklar: BAG/Priminfo (temel sigorta süreleri, prim indirimi); alletta (ek sigortalara ilişkin süreler ve notlar). Derleme: alletta, Eylül 2026 itibarıyla.

30 Kasım’a kadar değiştir ve tasarruf et

Temel sigorta tüm şirketlerde aynıdır, yalnızca prim farklıdır. Prim bölgen için teklifleri karşılaştır.

Kantonumdaki primler