Primas del seguro de enfermedad 2027

La prima media sube a 412 francos al mes.

En toda Suiza, en 2027 los asegurados pagarán de media un 5 por ciento más por el seguro básico. Según el cantón de residencia, el aumento se sitúa entre el 3,0 y el 6,6 por ciento.
Compara las primas ahora
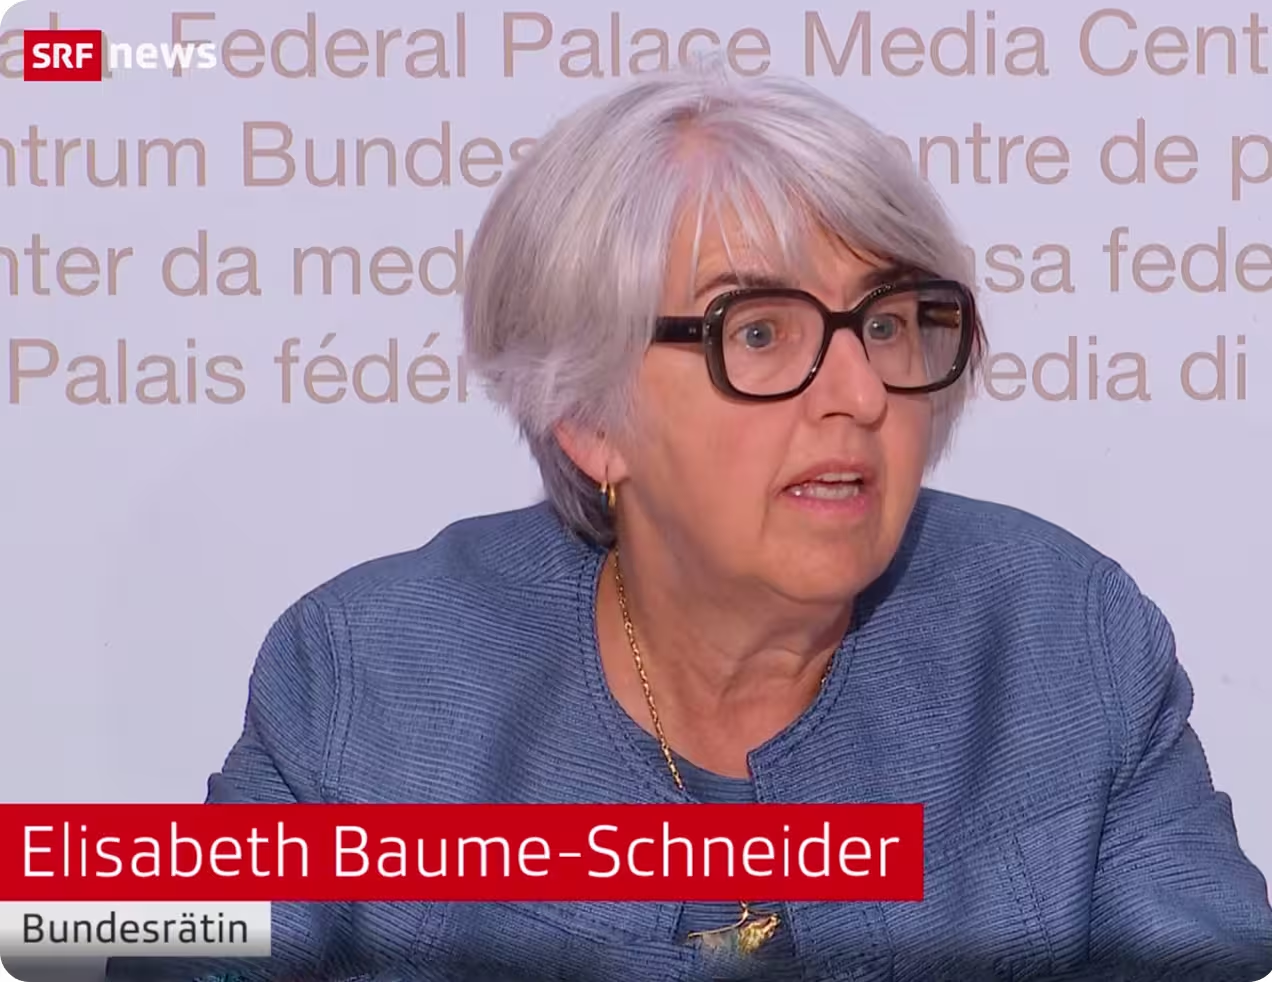
La consejera federal Elisabeth Baume-Schneider en la rueda de prensa sobre las primas del seguro de enfermedad 2027

La consejera federal Elisabeth Baume-Schneider en la rueda de prensa del 29.09.2026. Imagen: SRF News

Aumento de la prima media

+5.0 %
respecto al año anterior

al mes

+19.70CHF
francos más

al año

4’944CHF
prima media

Datos: OFSP, aprobación de primas 2027 · Prima anual calculada (12 × CHF 412) · Representación: alletta

El aumento afecta de forma similar a todos los grupos de edad

Entre niños, jóvenes adultos y adultos, el aumento difiere solo en unas pocas décimas porcentuales. Prima mensual media, Suiza.

Adultosdesde 26 años
487.60CHF
+4.9 %+ CHF 22.80 al mes
Jóvenes adultos19–25 años
338.80CHF
+4.8 %+ CHF 15.40 al mes
Niños0–18 años
128.10CHF
+4.6 %+ CHF 5.70 al mes

Datos: DFI/OFSP, comunicado de prensa del 29.09.2026 · Representación: alletta

Cantones
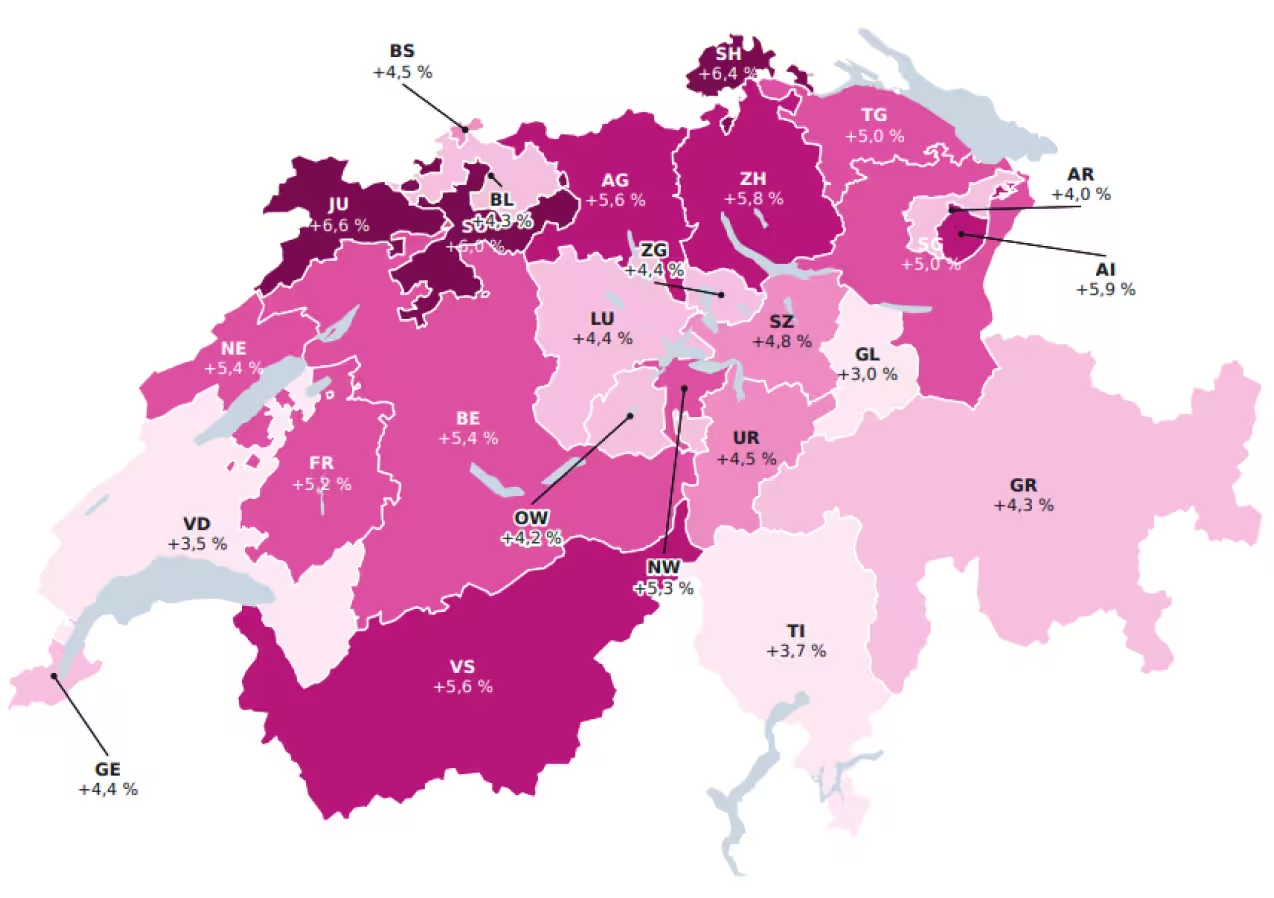
Jura y Schaffhausen a la cabeza

El mayor aumento se registra en el Jura, con un 6,6 por ciento. En Zúrich, el cantón más poblado, es del 5,8 por ciento, es decir, 22 francos al mes. Glaris sale mejor parado, con un 3,0 por ciento.Aumento de la prima media
  • menos del 4,0 %
  • 4,0 – 4,4 %
  • 4,5 – 4,9 %
  • 5,0 – 5,4 %
  • 5,5 – 5,9 %
  • 6,0 % o más
Prima mensual media de todos los grupos de edad, incl. franquicias opcionales y modelos. Datos: OFSP, aprobación de primas 2027 · Mapa y representación: alletta.
Mapa de Suiza con el aumento de las primas 2027 por cantón
Contexto

Por qué los costes siguen subiendo

Las primas deben cubrir los costes previstos del seguro básico. Si suben los costes, suben las primas. Por ahora, la Confederación no ve indicios de que el crecimiento se ralentice.

+5.3 %
Crecimiento de los costes del seguro básico 2025
+4.7 %
crecimiento de costes previsto para 2026 (proyección OFSP)
10.07
mil millones de CHF en consultas médicas ambulatorias, el mayor bloque de costes
6.69
mil millones de CHF en medicamentos, en segundo lugar
01

Más tratamientos por persona

El principal factor: cada paciente recibe más prestaciones. Según el Consejo Federal, las enfermedades en sí no se han vuelto más frecuentes.
02

Una población que envejece

Según la Confederación, aproximadamente un tercio del aumento de costes se debe al envejecimiento demográfico.
03

Medicamentos y terapias nuevos y caros

El seguro básico asume continuamente nuevos tratamientos. Pesan sobre todo preparados de precio elevado como las inyecciones para adelgazar (GLP-1).
04

Cuidado de familiares y psicoterapia

Los familiares cuidadores ahora pueden facturar sus prestaciones a través del seguro de enfermedad. Estos costes han crecido tanto como los de la psicoterapia.
05

Incertidumbre por el nuevo arancel médico

Desde principios de 2026 rige el arancel Tardoc. Muchas facturas llegan con retraso; la OFSP espera que resulte más caro de lo previsto. Las primeras correcciones se aplicarán a partir de 2027.
06

Compensación pendiente de 2026

Las primas de 2026 probablemente no cubrieron del todo los costes. Por eso, las primas de 2027 también tienen que cubrir una parte de esa diferencia.

En qué gasta el seguro básico

En 2024, el seguro básico reembolsó prestaciones médicas por valor de CHF 42,2 mil millones, de media CHF 391 por persona asegurada y mes (franquicia y coste compartido incluidos).

Tres cuartas partes de esa cifra corresponden a consultas médicas, medicamentos y hospitales.

Datos: OFSP, Priminfo «grupos de costes del seguro obligatorio (OKP)», 2024 · «Otros» calculado como diferencia respecto al total, representación: alletta. Cuotas redondeadas.
Grupo de costesTotal (CHF)por persona (CHF)Cuota
Médicos ambulatorios
9.3 mil mill.
86 /mes
Medicamentos
9.2 mil mill.
85 /mes
Hospital con ingreso
7.8 mil mill.
72 /mes
Hospital ambulatorio
5.8 mil mill.
54 /mes
Residencias
2.2 mil mill.
21 /mes
Otros (Spitex, fisioterapia, laboratorio, psicoterapia, etc.)
7.8 mil mill.
73 /mes
Total
42.2 mil mill.
391 /mes
Fuentes: DFI/OFSP, comunicado de prensa sobre las primas 2027 del 29.09.2026 (crecimiento de costes 2025 y 2026, principal factor); OFSP, Priminfo «grupos de costes del seguro obligatorio (OKP)» (datos 2024); declaraciones en la rueda de prensa del 29.09.2026 e informaciones de los medios de la misma fecha (Watson, 20 Minuten, CH Media) sobre demografía, medicamentos, cuidado de familiares, psicoterapia, Tardoc y compensación pendiente. Bloques de costes 2025 (consultas médicas, medicamentos) según el Consejo Federal a través de 20 Minuten. Representación: alletta.
Guía · 6 consejos

6 consejos: cómo ahorrar en el seguro de enfermedad en 2027

Las prestaciones del seguro básico son legalmente iguales en todas las aseguradoras. Lo que pagas depende de la aseguradora, la franquicia y el modelo.

01

Cambiar de aseguradora

En varios cantones, entre la aseguradora más barata y la más cara hay más de 100 francos al mes de diferencia con idénticas prestaciones. La baja del seguro básico debe llegar a tu aseguradora antes del 30 de noviembre; lo mejor es por carta certificada.
Más información: cambio y plazosCómo dar de baja correctamente
Comparar primas 2027Todas las aseguradoras y modelos de tu región
Ir a la comparación de primas
02

Elegir una franquicia más alta

Si vas poco al médico, con una franquicia más alta (hasta CHF 2’500) pagas una prima claramente menor. Eso sí, en caso de necesidad deberías poder asumir esa cantidad.
Más información: franquicia y participación en los costes
03

Modelo alternativo

Los modelos de médico de cabecera, HMO, Telmed o farmacia son más baratos que la libre elección de médico. A cambio, acudes primero al punto de contacto acordado.
Más información: modelos del seguro básico
04

Eliminar la cobertura de accidentes

Si trabajas al menos 8 horas a la semana para el mismo empleador, estás asegurado contra accidentes allí y puedes excluir la cobertura del seguro de enfermedad.
Más información: seguro de accidentes
05

Comprobar la reducción de primas

Con ingresos bajos, el cantón paga una parte de la prima. El derecho y los plazos de solicitud los regula cada cantón.
Oficinas competentes por cantón
06

Revisar también los seguros complementarios

Comparar póliza
Pensar ya hoy en 2028: Ya puedes contratar un nuevo seguro complementario con inicio el 1.1.2028. El examen de salud se realiza al contratar – así aseguras tu admisión mientras estás sano. Una vez hecho, el tema queda resuelto.
!Importante
Importante: para los seguros complementarios rigen los plazos de baja de tu contrato, no el 30 de noviembre. Y una nueva aseguradora puede rechazarte. Por eso, da de baja solo cuando la nueva póliza esté confirmada.
Más información: seguros complementarios

Los seguros complementarios son voluntarios y, a menudo, la mayor palanca de ahorro. Comprueba qué prestaciones necesitas realmente y si se solapan coberturas. El seguro básico y los complementarios no tienen por qué estar en la misma aseguradora.

Fuentes: OFSP/Priminfo (plazos seguro básico, reducción de primas); alletta (plazos e indicaciones sobre seguros complementarios). Recopilación: alletta, a septiembre de 2026.

Cambia antes del 30 de noviembre y ahorra

El seguro básico es igual en todas las aseguradoras, solo cambia la prima. Compara las ofertas de tu región de primas.

Primas en mi cantón