Primes d’assurance maladie 2027

La prime moyenne passe à 412 francs par mois.

À l’échelle suisse, les assurés paieront en moyenne 5 pour cent de plus pour l’assurance de base en 2027. Selon le canton de domicile, la hausse se situe entre 3,0 et 6,6 pour cent.
Comparer les primes maintenant
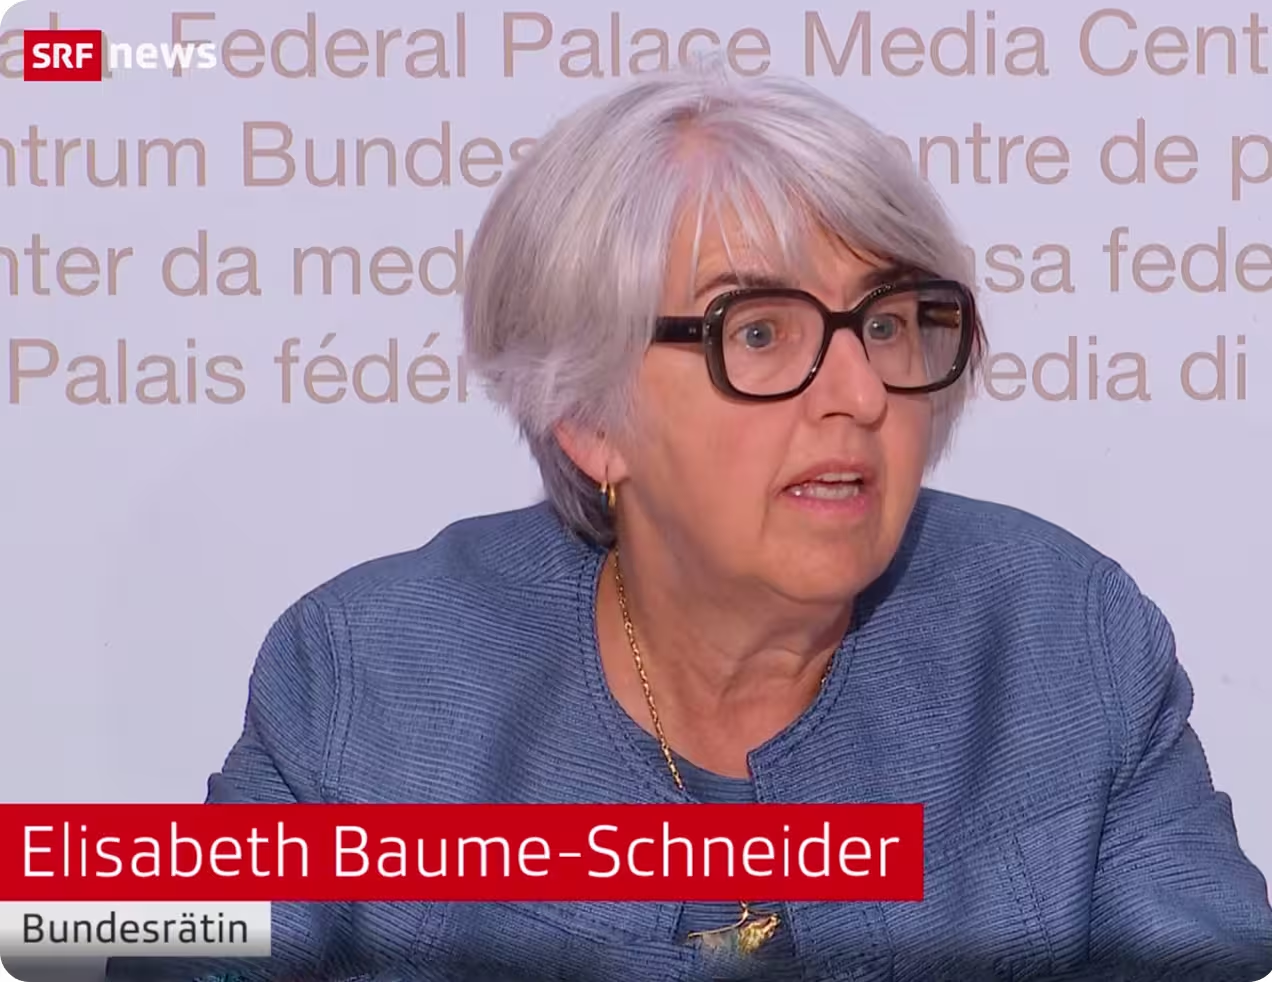
La conseillère fédérale Elisabeth Baume-Schneider lors de la conférence de presse sur les primes d’assurance maladie 2027

La conseillère fédérale Elisabeth Baume-Schneider lors de la conférence de presse du 29.09.2026. Image : SRF News

Hausse de la prime moyenne

+5.0 %
par rapport à l’année précédente

par mois

+19.70CHF
francs de plus

par an

4’944CHF
prime moyenne

Données : OFSP, approbation des primes 2027 · Prime annuelle calculée (12 × CHF 412) · Présentation : alletta

Toutes les classes d’âge sont touchées de manière similaire

Entre les enfants, les jeunes adultes et les adultes, la hausse ne diffère que de quelques dixièmes de pour cent. Prime mensuelle moyenne, Suisse.

Adultesdès 26 ans
487.60CHF
+4.9 %+ CHF 22.80 par mois
Jeunes adultes19–25 ans
338.80CHF
+4.8 %+ CHF 15.40 par mois
Enfants0–18 ans
128.10CHF
+4.6 %+ CHF 5.70 par mois

Données : DFI/OFSP, communiqué de presse du 29.09.2026 · Présentation : alletta

Cantons
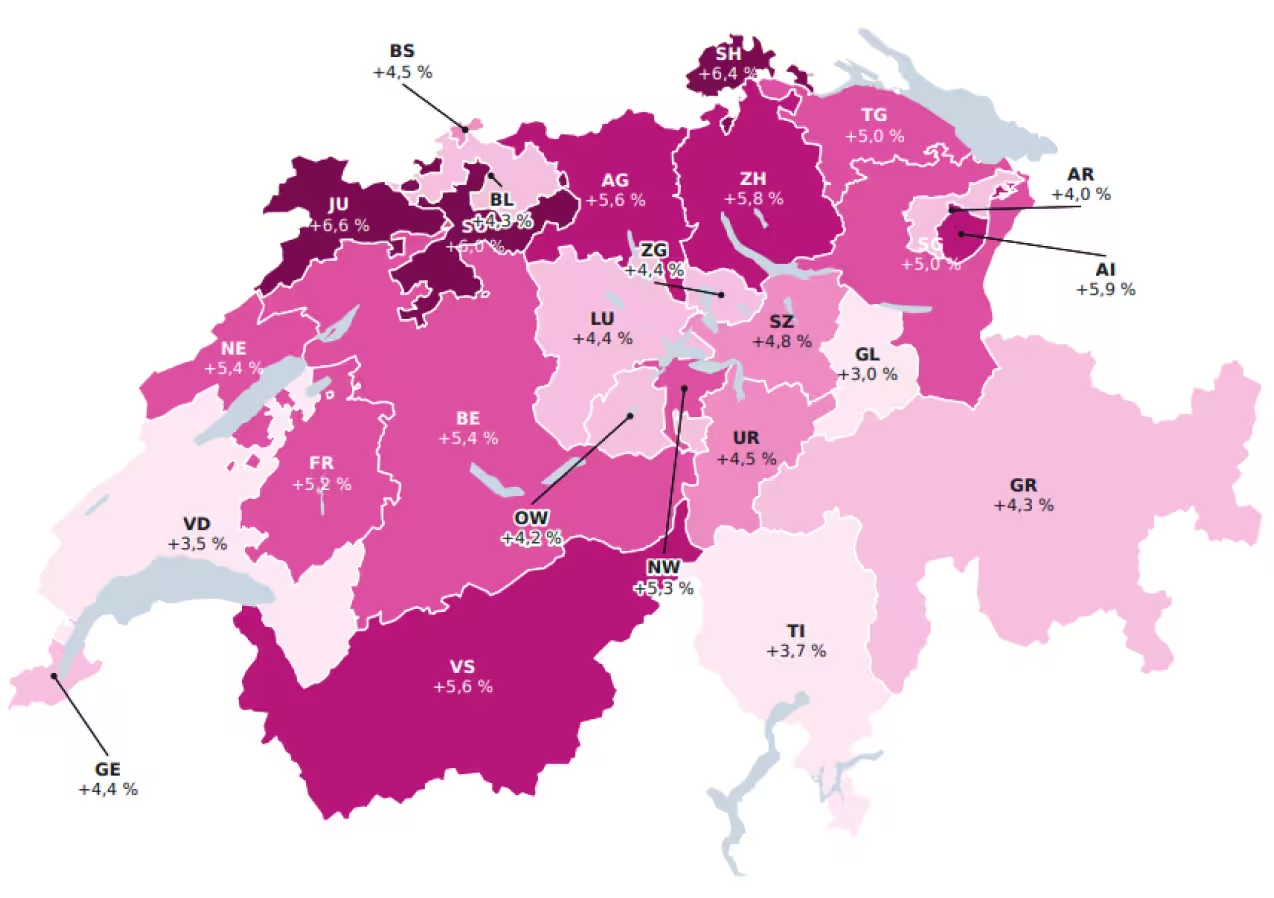
Le Jura et Schaffhouse en tête

La plus forte hausse est enregistrée dans le Jura, avec 6,6 pour cent. À Zurich, le canton le plus peuplé, elle est de 5,8 pour cent, soit 22 francs par mois. Glaris s’en sort le mieux avec 3,0 pour cent.Hausse de la prime moyenne
  • moins de 4,0 %
  • 4,0 – 4,4 %
  • 4,5 – 4,9 %
  • 5,0 – 5,4 %
  • 5,5 – 5,9 %
  • 6,0 % et plus
Prime mensuelle moyenne pour toutes les classes d’âge, franchises à option et modèles inclus. Données : OFSP, approbation des primes 2027 · Carte et présentation : alletta.
Carte de la Suisse avec la hausse des primes 2027 par canton
Contexte

Pourquoi les coûts continuent d’augmenter

Les primes doivent couvrir les coûts attendus de l’assurance de base. Si les coûts augmentent, les primes augmentent. La Confédération ne voit actuellement aucun signe d’un ralentissement de la croissance.

+5.3 %
Croissance des coûts de l’assurance de base 2025
+4.7 %
croissance des coûts attendue en 2026 (projection OFSP)
10.07
milliards de CHF pour les consultations médicales ambulatoires, le plus grand poste de coûts
6.69
milliards de CHF pour les médicaments, en deuxième position
01

Plus de traitements par personne

Le principal moteur : chaque patient reçoit davantage de prestations. Selon le Conseil fédéral, les maladies elles-mêmes ne sont pas devenues plus fréquentes.
02

Une population vieillissante

Selon la Confédération, environ un tiers de la hausse des coûts est dû au vieillissement démographique.
03

De nouveaux médicaments et thérapies coûteux

L’assurance de base prend en charge en permanence de nouveaux traitements. Les préparations très chères, comme les injections amaigrissantes (GLP-1), pèsent notamment dans la balance.
04

Soins aux proches et psychothérapie

Les proches aidants peuvent désormais facturer leurs prestations via l’assurance maladie. Ces coûts ont augmenté aussi fortement que ceux de la psychothérapie.
05

Incertitude liée au nouveau tarif médical

Le tarif Tardoc s’applique depuis début 2026. De nombreuses factures arrivent avec retard ; l’OFSP s’attend à ce qu’il soit plus cher que prévu. Les premières corrections s’appliqueront dès 2027.
06

Rattrapage de 2026

Les primes 2026 n’ont probablement pas couvert entièrement les coûts. Les primes 2027 doivent donc aussi combler une partie de cet écart.

Ce que paie l’assurance de base

En 2024, l’assurance de base a remboursé des prestations médicales d’une valeur de CHF 42,2 milliards, soit en moyenne CHF 391 par personne assurée et par mois (franchise et quote-part comprises).

Les trois quarts de ce montant reviennent aux cabinets médicaux, aux médicaments et aux hôpitaux.

Données : OFSP, Priminfo « groupes de coûts de l’AOS », 2024 · « Autres » calculé comme différence par rapport au total, présentation : alletta. Parts arrondies.
Groupe de coûtsTotal (CHF)par personne (CHF)Part
Médecins ambulatoires
9.3 mrd
86 /mois
Médicaments
9.2 mrd
85 /mois
Hôpital stationnaire
7.8 mrd
72 /mois
Hôpital ambulatoire
5.8 mrd
54 /mois
EMS
2.2 mrd
21 /mois
Autres (Spitex, physiothérapie, laboratoire, psychothérapie, etc.)
7.8 mrd
73 /mois
Total
42.2 mrd
391 /mois
Sources : DFI/OFSP, communiqué de presse sur les primes 2027 du 29.09.2026 (croissance des coûts 2025 et 2026, principal moteur) ; OFSP, Priminfo « groupes de coûts de l’AOS » (données 2024) ; déclarations lors de la conférence de presse du 29.09.2026 et reportages médiatiques de la même date (Watson, 20 Minuten, CH Media) sur la démographie, les médicaments, les soins aux proches, la psychothérapie, Tardoc et le rattrapage. Blocs de coûts 2025 (consultations médicales, médicaments) selon le Conseil fédéral via 20 Minuten. Présentation : alletta.
Guide · 6 conseils

6 conseils : comment économiser sur l’assurance maladie en 2027

Les prestations de l’assurance de base sont légalement identiques chez toutes les caisses maladie. Ce que tu paies dépend de la caisse, de la franchise et du modèle.

01

Changer de caisse maladie

Dans plusieurs cantons, l’écart entre la caisse la moins chère et la plus chère dépasse 100 francs par mois pour des prestations identiques. La résiliation de l’assurance de base doit parvenir à ta caisse d’ici le 30 novembre ; de préférence par lettre recommandée.
En savoir plus : changement & délaisComment résilier correctement
Comparer les primes 2027Toutes les caisses et tous les modèles pour ta région
Vers le comparateur de primes
02

Choisir une franchise plus élevée

Si tu consultes rarement un médecin, une franchise plus élevée (jusqu’à CHF 2’500) te permet de payer nettement moins de prime. Tu dois toutefois pouvoir assumer ce montant en cas de besoin.
En savoir plus : franchise & participation aux coûts
03

Modèle alternatif

Les modèles médecin de famille, HMO, Telmed ou pharmacie sont moins chers que le libre choix du médecin. En contrepartie, tu t’adresses d’abord au point de contact convenu.
En savoir plus : modèles de l’assurance de base
04

Supprimer la couverture accidents

Si tu travailles au moins 8 heures par semaine chez le même employeur, tu y es assuré contre les accidents et tu peux exclure cette couverture de ton assurance maladie.
En savoir plus : assurance accidents
05

Vérifier la réduction de primes

Si ton revenu est modeste, le canton prend en charge une partie de la prime. Le droit et les délais d’inscription sont fixés par chaque canton.
Services compétents par canton
06

Vérifier aussi les assurances complémentaires

Comparer la police
Penser dès aujourd’hui à 2028 : Tu peux souscrire dès maintenant une nouvelle assurance complémentaire avec effet au 1.1.2028. L’examen de santé a lieu lors de la conclusion – tu t’assures ainsi d’être accepté tant que tu es en bonne santé. Une fois fait, le sujet est réglé.
!Important
Important : pour les assurances complémentaires, ce sont les délais de résiliation de ton contrat qui s’appliquent, pas le 30 novembre. Et un nouvel assureur peut te refuser. Ne résilie donc que lorsque la nouvelle police est confirmée.
En savoir plus : assurances complémentaires

Les assurances complémentaires sont facultatives et sont souvent le plus gros levier d’économie. Vérifie de quelles prestations tu as réellement besoin et si des couvertures font double emploi. L’assurance de base et les assurances complémentaires ne doivent pas forcément être chez la même caisse.

Sources : OFSP/Priminfo (délais assurance de base, réduction de primes) ; alletta (délais et remarques sur les assurances complémentaires). Compilation : alletta, état septembre 2026.

Change d’ici le 30 novembre et économise

L’assurance de base est la même chez toutes les caisses, seule la prime diffère. Compare les offres pour ta région de primes.

Primes dans mon canton